Domain elektronischer-schlüssel.de kaufen?
Wir ziehen mit dem Projekt
elektronischer-schlüssel.de um.
Sind Sie am Kauf der Domain
elektronischer-schlüssel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektronischer-schlüssel.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Siemens, Zutrittskontrolle, Transponder 6GT2600-5AC00 (Schlüsselkarte)Der Transponder 6GT2600-5AC00 von Siemens ist ein hochentwickeltes Elektronikzubehör, das speziell für die Verwendung mit den RF200 und RF300 Gen2 Systemen konzipiert wurde. Dieser Transponder, auch bekannt als MDS D524, nutzt den ISO 15693 Standard und ist mit einem FUJITSU MB89R112 Chip ausgestattet. Mit einem Anwenderspeicher von 8192 Byte FRAM bietet er ausreichend Kapazität für verschiedene Anwendungen. Der Transponder hat kompakte Abmessungen von 27 mm in der Breite und 4 mm in der Höhe, was ihn ideal für den Einsatz in unterschiedlichen Gehäusen macht. Mit einem Gewicht von nur 5 Gramm ist er leicht und einfach zu handhaben. Der Transponder ist ein unverzichtbares Element für moderne Automatisierungslösungen und bietet zuverlässige Leistung in anspruchsvollen Umgebungen. - Kompatibel mit RF200/RF300 Gen2 Systemen - 8192 Byte FRAM Anwenderspeicher für flexible Anwendungen - Leichtes Design mit nur 5 Gramm Gewicht.877,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Satel, Zutrittskontrolle, Erweiterungsmodul, Zugangskontrolle, Proximity-Kartenleser für Integra-Zentralen (Schlüsselkarte)Proximitätskartenleser. Technische Daten: - Gehäuseabmessungen: 47 x 158 x 24 mm - Betriebstemperaturbereich: -25 bis +55 °C - Nennversorgungs-spannung (±15 %): 12 V DC - Maximale Stromaufnahme: 80 mA Montage direkt an der Wand oder am Türrahmen. Übertragungsformat: EM Marin unterstützt Standard 125 kHz Karten. Türgong für den Ausseneinsatz. Anwendung: Ermöglicht Zutrittskontrollfunktionen mit INTEGRA Alarmsteuerungen und ACCO Türsteuerungen. Das hermetisch dichte, wetterfeste Gehäuse ermöglicht die Installation des Lesegeräts im Freien, und ein zusätzlicher Türgong kann für die Abbruchfunktion verwendet werden.74,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indexa, Zutrittskontrolle, CT300 SET1 Code-/Transponder- (Elektronische Zahlenkombination, Fingerabdruck, Schlüsselkarte)Das CT300 SET1 von Indexa ist ein fortschrittliches Zutrittssystem, das eine Kombination aus Code-, Transponder- und Fingerabdrucktechnologie bietet. Es ermöglicht bis zu 887 Anwendern den Zugang durch individuelle 4- bis 6-stellige Codes, RFID-Transponder oder Fingerabdrücke. Die Montage erfolgt einfach aufputz, und das Gerät ist mit einer abgesetzten Steuerung ausgestattet, die eine sichere Datenkommunikation über verschiedene Protokolle gewährleistet. Ein beleuchtetes Tastenfeld mit Bestätigungs-LED und Summer sorgt für eine benutzerfreundliche Bedienung. Der hohe Manipulationsschutz wird durch einen Abrisssensor unterstützt. Bei WLAN-Verbindung können Anwender über die TuyaSmart App verwaltet werden, was eine flexible und moderne Steuerung ermöglicht. Die App bietet zudem die Möglichkeit, einmalige und zeitlich begrenzte Codes zu vergeben und die Aktivierungshistorie einzusehen. Das Gerät ist für den Innenbereich konzipiert und bietet eine IP66-Schutzart, die es vor Staub und Wasser schützt. - Bis zu 887 Anwender mit individuellen Zugangscodes - WLAN-Zugriff für einfache Verwaltung über App - Hoher Manipulationsschutz durch Abrisssensor - Beleuchtetes Tastenfeld mit Bestätigungs-LED und Summer.222,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avatto, Zutrittskontrolle, SDL-V1-B60 (Fingerabdruck, Schlüssel, Schlüsselkarte, Smartphone)Der Avatto SDL-V1-B60 ist ein elektronischer Schliesszylinder mit einer Länge von 60 Millimetern, der sich durch sein modernes und elegantes Design in Silber auszeichnet. Hergestellt aus hochwertigem Metall, bietet dieser Schliesszylinder nicht nur eine ansprechende Optik, sondern auch eine hohe Langlebigkeit und Sicherheit. Der SDL-V1-B60 ist mit Smart Home-Systemen kompatibel, was eine einfache Integration in bestehende digitale Sicherheitssysteme ermöglicht. Diese Funktionalität macht ihn zu einer idealen Wahl für moderne Wohn- und Geschäftsräume, in denen Sicherheit und Benutzerfreundlichkeit von grosser Bedeutung sind. Der elektronische Schliesszylinder bietet eine innovative Lösung für den Zutritt, die sowohl Komfort als auch Schutz gewährleistet. Mit seiner präzisen Verarbeitung und den fortschrittlichen Technologien ist der Avatto SDL-V1-B60 eine zuverlässige Wahl für alle, die Wert auf Sicherheit und modernes Design legen.100,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG:
-
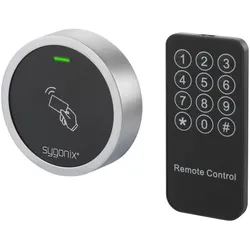
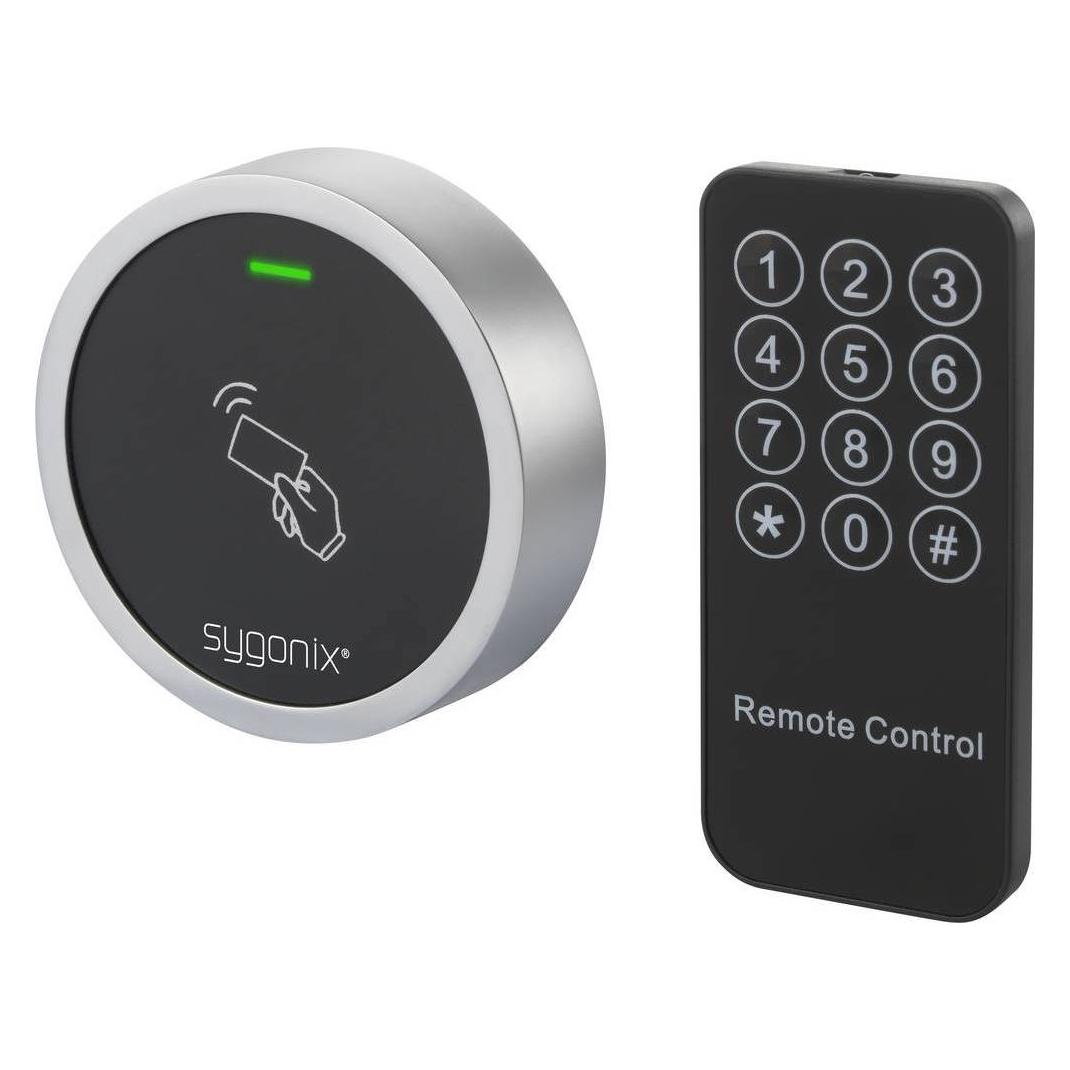
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burg Wächter, Zutrittskontrolle, Transponder (Schlüsselkarte)Moderner Bluetooth Aktiv-Transponder secuENTRY 7713 Funkschlüssel sE-Key. Der Aktiv-Transponder öffnet alle Türzylinder der secuEntry-Reihe von BURG-WÄCHTER. Somit ist der secuENTRY 7713 sE-Key die praktische Alternative zur Code-Eingabe oder Fingerprint-Nutzung. Aufgrund der grossen Kapazität der Zylinder lassen sich bis zu 2000 Aktivtransponder (oder andere Öffnungsmedien) je nach Modell speichern. Per Funkübertragung öffnet der moderne E-Schlüssel Türen in bis zu vier Metern Entfernung. Und zwar dank Bluetooth Low Energy bis zu 10.000 Mal pro Batteriezyklus. Übrigens ist die entsprechende Knopfzelle im Lieferumfang enthalten. Somit können Sie gleich bei der Lieferung den sE-Key sofort in Betrieb nehmen. Sicheres Signal durch AES-Verschlüsselung. Natürlich ist die Funkübertragung verschlüsselt. Dank der verwendeten AES-Verschlüsselung ist die Bluetooth-Übertragung mit modernem 5.2-Standard sicher. Somit müssen Sie keine Angst haben, dass Ihre Zugangsberechtigung eventuell von Unbefugten abgefangen und missbraucht werden könnte. Einfache Rechtevergabe für den Aktivtransponder secuENTRY 7713. Der secuENTRY 7713 sE-Key wird ganz bequem über den beiliegenden QR-Code in die PC-Software eingelesen. Dadurch lassen sich Zugriffsrechte und Gültigkeit des E-Key ganz einfach programmieren. Darüber hinaus lässt sich der Aktivtransponder ebenfalls über die secuEntry Keypads Pincode und Fingerprint in wenigen Schritten anlernen. Der Aktivtransponder liegt gut in der Hand. Gleichzeitig lässt sich die Öffnungstaste einfach betätigen, ohne dass diese zu leicht auslöst, beispielsweise ungewollt beim Mitführen in der Hosentasche.47,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens, Zutrittskontrolle, Transponder 6GT2600-5AC00 (Schlüsselkarte)Der Transponder 6GT2600-5AC00 von Siemens ist ein hochentwickeltes Elektronikzubehör, das speziell für die Verwendung mit den RF200 und RF300 Gen2 Systemen konzipiert wurde. Dieser Transponder, auch bekannt als MDS D524, nutzt den ISO 15693 Standard und ist mit einem FUJITSU MB89R112 Chip ausgestattet. Mit einem Anwenderspeicher von 8192 Byte FRAM bietet er ausreichend Kapazität für verschiedene Anwendungen. Der Transponder hat kompakte Abmessungen von 27 mm in der Breite und 4 mm in der Höhe, was ihn ideal für den Einsatz in unterschiedlichen Gehäusen macht. Mit einem Gewicht von nur 5 Gramm ist er leicht und einfach zu handhaben. Der Transponder ist ein unverzichtbares Element für moderne Automatisierungslösungen und bietet zuverlässige Leistung in anspruchsvollen Umgebungen. - Kompatibel mit RF200/RF300 Gen2 Systemen - 8192 Byte FRAM Anwenderspeicher für flexible Anwendungen - Leichtes Design mit nur 5 Gramm Gewicht.877,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Satel, Zutrittskontrolle, Erweiterungsmodul, Zugangskontrolle, Proximity-Kartenleser für Integra-Zentralen (Schlüsselkarte)Proximitätskartenleser. Technische Daten: - Gehäuseabmessungen: 47 x 158 x 24 mm - Betriebstemperaturbereich: -25 bis +55 °C - Nennversorgungs-spannung (±15 %): 12 V DC - Maximale Stromaufnahme: 80 mA Montage direkt an der Wand oder am Türrahmen. Übertragungsformat: EM Marin unterstützt Standard 125 kHz Karten. Türgong für den Ausseneinsatz. Anwendung: Ermöglicht Zutrittskontrollfunktionen mit INTEGRA Alarmsteuerungen und ACCO Türsteuerungen. Das hermetisch dichte, wetterfeste Gehäuse ermöglicht die Installation des Lesegeräts im Freien, und ein zusätzlicher Türgong kann für die Abbruchfunktion verwendet werden.74,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für UStG
-
Indexa, Zutrittskontrolle, CT300 SET1 Code-/Transponder- (Elektronische Zahlenkombination, Fingerabdruck, Schlüsselkarte)Das CT300 SET1 von Indexa ist ein fortschrittliches Zutrittssystem, das eine Kombination aus Code-, Transponder- und Fingerabdrucktechnologie bietet. Es ermöglicht bis zu 887 Anwendern den Zugang durch individuelle 4- bis 6-stellige Codes, RFID-Transponder oder Fingerabdrücke. Die Montage erfolgt einfach aufputz, und das Gerät ist mit einer abgesetzten Steuerung ausgestattet, die eine sichere Datenkommunikation über verschiedene Protokolle gewährleistet. Ein beleuchtetes Tastenfeld mit Bestätigungs-LED und Summer sorgt für eine benutzerfreundliche Bedienung. Der hohe Manipulationsschutz wird durch einen Abrisssensor unterstützt. Bei WLAN-Verbindung können Anwender über die TuyaSmart App verwaltet werden, was eine flexible und moderne Steuerung ermöglicht. Die App bietet zudem die Möglichkeit, einmalige und zeitlich begrenzte Codes zu vergeben und die Aktivierungshistorie einzusehen. Das Gerät ist für den Innenbereich konzipiert und bietet eine IP66-Schutzart, die es vor Staub und Wasser schützt. - Bis zu 887 Anwender mit individuellen Zugangscodes - WLAN-Zugriff für einfache Verwaltung über App - Hoher Manipulationsschutz durch Abrisssensor - Beleuchtetes Tastenfeld mit Bestätigungs-LED und Summer.222,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avatto, Zutrittskontrolle, SDL-V1-B60 (Fingerabdruck, Schlüssel, Schlüsselkarte, Smartphone)Der Avatto SDL-V1-B60 ist ein elektronischer Schliesszylinder mit einer Länge von 60 Millimetern, der sich durch sein modernes und elegantes Design in Silber auszeichnet. Hergestellt aus hochwertigem Metall, bietet dieser Schliesszylinder nicht nur eine ansprechende Optik, sondern auch eine hohe Langlebigkeit und Sicherheit. Der SDL-V1-B60 ist mit Smart Home-Systemen kompatibel, was eine einfache Integration in bestehende digitale Sicherheitssysteme ermöglicht. Diese Funktionalität macht ihn zu einer idealen Wahl für moderne Wohn- und Geschäftsräume, in denen Sicherheit und Benutzerfreundlichkeit von grosser Bedeutung sind. Der elektronische Schliesszylinder bietet eine innovative Lösung für den Zutritt, die sowohl Komfort als auch Schutz gewährleistet. Mit seiner präzisen Verarbeitung und den fortschrittlichen Technologien ist der Avatto SDL-V1-B60 eine zuverlässige Wahl für alle, die Wert auf Sicherheit und modernes Design legen.100,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elcom, Zutrittskontrolle, Kartenlesergehäuse (Schlüsselkarte)Das KPM-900 Kartenlesergehäuse von Elcom ist eine robuste und funktionale Lösung für die Integration von Fremdkartenlesern in Zutrittskontrollsysteme. Hergestellt aus hochwertigem, matt gebürstetem Edelstahl, bietet dieses Gehäuse nicht nur eine ansprechende Optik, sondern auch eine hohe Widerstandsfähigkeit gegen Witterungseinflüsse, was es ideal für den Einsatz im Aussenbereich macht. Das Gehäuse ist für die Montage in Unterputz-Installationen konzipiert und lässt sich nahtlos in bestehende Systeme integrieren. Es ist eine praktische Wahl für die Installation in Standsäulen oder in Verbindung mit entsprechenden Rahmen für Aussentürstationen. Mit einem durchdachten Design und einer soliden Bauweise erfüllt das KPM-900 Gehäuse die Anforderungen moderner Zutrittskontrolllösungen. - Hergestellt aus 2 mm dickem, matt gebürstetem Edelstahl für Langlebigkeit und Witterungsbeständigkeit - Geeignet für die Integration von Fremdkartenlesern in Unterputz-Installationen - Entwickelt für den Einsatz im Aussenbereich, ideal für Zutrittskontrollsysteme.254,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.