Domain elektronischer-schlüssel.de kaufen?
Wir ziehen mit dem Projekt
elektronischer-schlüssel.de um.
Sind Sie am Kauf der Domain
elektronischer-schlüssel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektronischer-schlüssel.de kaufen?
Wechselt Thomas Müller?
Es gibt derzeit keine offiziellen Informationen oder Gerüchte über einen Wechsel von Thomas Müller. Er ist seit vielen Jahren beim FC Bayern München und hat dort einen langfristigen Vertrag. Es ist daher unwahrscheinlich, dass er in naher Zukunft den Verein wechseln wird. **
Sind Thomas Müller und Gerd Müller verwandt?
Nein, Thomas Müller und Gerd Müller sind nicht miteinander verwandt. Obwohl sie den gleichen Nachnamen tragen, handelt es sich um zwei verschiedene Personen. Gerd Müller war ein bekannter deutscher Fußballspieler, während Thomas Müller ebenfalls ein deutscher Fußballspieler ist, aber nicht mit Gerd Müller verwandt ist. **

Ähnliche Suchbegriffe für Müller-Thomas-Die-Organschaft
Top-Angebote
Produkte zum Begriff Müller-Thomas-Die-Organschaft:
-
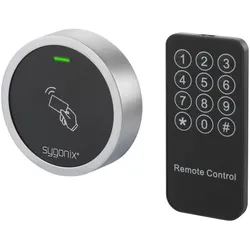
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
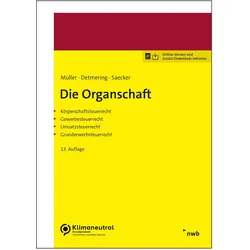
Müller, Thomas: Die OrganschaftDie Organschaft , ¿Ihr Praxiswissen zu Besteuerung der Organschaft. Die Organschaft ist ein wichtiges Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft führt dazu, dass ertragsteuerlich mehrere zivilrechtlich selbstständige Unternehmen wie ein einziges Steuersubjekt behandelt werden und so auch Verluste eines beteiligten Unternehmens im Organkreis ausgeglichen werden können. Das vorliegende Werk stellt alle wesentlichen Aspekte der Organschaft, - Voraussetzungen, - Rechtsfolgen - Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht topaktuell und praxisnah dar. Zahlreiche Besipiele und Handlungsempfehlungen erläutern die schwierige Materie. Die 13. Auflage berücksichtigt neben der aktuellen Rechtsprechung insbesondere die Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz.¿ Rechtsstand ist der 30.4.2024.¿ Inhaltsverzeichnis: Einführung. A. Die Organschaft im Körperschaftsteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Körperschaftsteuerrecht (der Tatbestand der §§ 14 bis 19 KStG). III. Die Rechtswirkung der Organschaft im Körperschaftsteuerrecht (Rechtsfolgen der §§ 14 bis 19 KStG). IV. Sondertatbestände. V. Die steuerlichen Folgen des anfänglichens Fehlens oder des späteren Wegfalls eines Tatbestandmerkmals der körperschaftsteuerlichen Organschaft. VI. Das steuerliche Einlagekonto (§ 27 KStG), das Körperschaftsteuerguthaben (§ 37 KStG) und der Körperschaftsteuererhöhungsbetrag (§ 38 KStG). B. Die Organschaft im Gewerbesteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Gewerbsteuerrecht (der Tatbestand des § 2 Abs. 2 Satz 2 GewStG). III. Die Rechtswirkungen der Organschaft im Gewerbesteuerrecht (die Rechtsfolgen des § 2 Abs. 2 Satz 2 GewStG). C. Die Organschaft im Umsatzsteuerrecht. I. Grundlagen zur umsatzsteuerlichen Orangschaft. II. Die Voraussetzungen der Organschaft im deutschen Umsatzsteuerrecht. III. Die Rechtswirkungen der Organschaft im Umsatzsteuerrecht. IV. Beginn und Beendigung der Organschaft. V. Verfahren. VI. Vor- und Nachteile der Organschaft im Mehrwertsteuersystem. D. Die Organschaft im Grunderwerbsteuerrecht. I. Grundlegung. II. Bezug der Organschaft zur Anteilsvereinigung. III. Verhältnis zu § 1 ABs. 3 Nr. 3 und 4 GrEStG. IV. Verhältnis zu § 6a GrEStG. V. Die Voraussetzungen der Organschaft im Grunderwerbsteuerrecht. VI. Die Rechtswirkungen der Organschaft im Grunderwerbsteuerrecht. E. Rechtsmaterialien und Online-Zusatzinhalte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202410, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Müller, Thomas~Detmering, Marcel~Lieber, Bettina, Edition: NED, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Besteuerung; Unternehmensteuer; Körperschaftsteuer; Gewerbesteuer; Umsatzsteuer; Grunderwerbsteuer; Organgesellschaft; Organträger; gewerbesteuerrechtliche Organschaft; körperschaftsteuerrechtliche Organschaft; umsatzsteuerliche Organschaft; ertragsteuerliche Organschaft; Definition Organschaft; Gewinnabführungsvertrag, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Umsatzsteuerrecht - UStG~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen~Lokale Steuern, Abgaben, Preise im öffentlichen Sektor~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 597 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 852, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
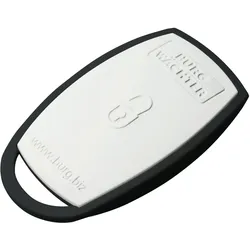
Burg Wächter, Zutrittskontrolle, Transponder (Schlüsselkarte)Moderner Bluetooth Aktiv-Transponder secuENTRY 7713 Funkschlüssel sE-Key. Der Aktiv-Transponder öffnet alle Türzylinder der secuEntry-Reihe von BURG-WÄCHTER. Somit ist der secuENTRY 7713 sE-Key die praktische Alternative zur Code-Eingabe oder Fingerprint-Nutzung. Aufgrund der grossen Kapazität der Zylinder lassen sich bis zu 2000 Aktivtransponder (oder andere Öffnungsmedien) je nach Modell speichern. Per Funkübertragung öffnet der moderne E-Schlüssel Türen in bis zu vier Metern Entfernung. Und zwar dank Bluetooth Low Energy bis zu 10.000 Mal pro Batteriezyklus. Übrigens ist die entsprechende Knopfzelle im Lieferumfang enthalten. Somit können Sie gleich bei der Lieferung den sE-Key sofort in Betrieb nehmen. Sicheres Signal durch AES-Verschlüsselung. Natürlich ist die Funkübertragung verschlüsselt. Dank der verwendeten AES-Verschlüsselung ist die Bluetooth-Übertragung mit modernem 5.2-Standard sicher. Somit müssen Sie keine Angst haben, dass Ihre Zugangsberechtigung eventuell von Unbefugten abgefangen und missbraucht werden könnte. Einfache Rechtevergabe für den Aktivtransponder secuENTRY 7713. Der secuENTRY 7713 sE-Key wird ganz bequem über den beiliegenden QR-Code in die PC-Software eingelesen. Dadurch lassen sich Zugriffsrechte und Gültigkeit des E-Key ganz einfach programmieren. Darüber hinaus lässt sich der Aktivtransponder ebenfalls über die secuEntry Keypads Pincode und Fingerprint in wenigen Schritten anlernen. Der Aktivtransponder liegt gut in der Hand. Gleichzeitig lässt sich die Öffnungstaste einfach betätigen, ohne dass diese zu leicht auslöst, beispielsweise ungewollt beim Mitführen in der Hosentasche.47,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzüberschreitende Organschaft. Die Unionsrechtskonformität der deutschen Organschaft im europäischen Binnenmarkt, Taschenbuch von Vanessa Steinert,Grenzüberschreitende Organschaft. Die Unionsrechtskonformität Der Deutschen Organschaft Im Europäischen Binnenmarkt, Taschenbuch Von Vanessa Steinert, Grin, 978-3-389-06340-8, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Mögt ihr Thomas Müller?
Als KI habe ich keine persönlichen Vorlieben oder Abneigungen. Thomas Müller ist jedoch ein sehr erfolgreicher und beliebter Fußballspieler, der für seine Leistungen und seinen Einsatz auf dem Platz geschätzt wird. Viele Menschen mögen ihn daher. **
-
Ist Gerd Müller der Vater von Thomas Müller?
Nein, Gerd Müller ist nicht der Vater von Thomas Müller. Gerd Müller war ein ehemaliger deutscher Fußballspieler, der in den 1970er Jahren erfolgreich war. Thomas Müller ist ein aktueller deutscher Fußballspieler, der in den 2010er Jahren bekannt wurde. Es gibt keine Verwandtschaft zwischen den beiden. **
-
Ist Thomas Müller einfach schlecht?
Nein, Thomas Müller ist kein schlechter Spieler. Er ist ein erfahrener und erfolgreicher Fußballspieler, der viele Titel gewonnen hat und eine wichtige Rolle in der deutschen Nationalmannschaft und beim FC Bayern München spielt. Seine Spielweise ist vielleicht nicht spektakulär, aber er ist bekannt für seine Intelligenz, seinen Einsatz und seine Fähigkeit, wichtige Tore zu erzielen. **
-
Welche Trikotgröße hat Thomas Müller?
Die Trikotgröße von Thomas Müller ist in der Regel Größe M. Allerdings kann dies je nach Hersteller und individuellen Vorlieben variieren. Es ist möglich, dass er auch eine andere Größe trägt. **


Wie findet ihr Thomas Müller?
Als KI habe ich keine persönlichen Meinungen oder Gefühle. Thomas Müller ist jedoch ein sehr talentierter und erfolgreicher Fußballspieler. Er hat eine beeindruckende Karriere bei Bayern München und der deutschen Nationalmannschaft gemacht und wird von vielen Fans und Experten geschätzt. **
Warum wird Thomas Müller so unterbewertet?
Thomas Müller wird oft als unterbewertet angesehen, weil er nicht über die typischen technischen Fähigkeiten oder das ästhetische Spiel eines Cristiano Ronaldo oder Lionel Messi verfügt. Dennoch ist er ein äußerst intelligenter und vielseitiger Spieler, der durch seine Torgefahr, seine Spielintelligenz und seine Fähigkeit, Räume zu lesen und zu nutzen, einen großen Einfluss auf das Spiel hat. Seine Leistungen und Erfolge sprechen für sich, aber er wird oft nicht so hoch geschätzt wie andere Spieler. **
Top-Angebote
Produkte zum Begriff Müller-Thomas-Die-Organschaft:
-
Die Organschaft, Fachbücher von Christian Saecker, Marcel Detmering, Thomas Müller"Die Organschaft" ist ein umfassendes Fachbuch, das sich mit der Besteuerung der Organschaft beschäftigt, einem bedeutenden Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft ermöglicht es, mehrere zivilrechtlich selbstständige Unternehmen ertragsteuerlich als ein einziges Steuersubjekt zu behandeln. Dies führt dazu, dass Verluste innerhalb des Organkreises ausgeglichen werden können. Die 13. Auflage des Werkes bietet eine detaillierte und praxisnahe Darstellung aller wesentlichen Aspekte der Organschaft, einschliesslich der Voraussetzungen, Rechtsfolgen sowie der Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht. Zahlreiche Beispiele und Handlungsempfehlungen erleichtern das Verständnis dieser komplexen Materie. Die aktuelle Auflage berücksichtigt die neuesten Entwicklungen in der Rechtsprechung sowie relevante Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz, wobei der Rechtsstand auf den 30. April 2024 datiert ist.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Thomas: Die OrganschaftDie Organschaft , ¿Ihr Praxiswissen zu Besteuerung der Organschaft. Die Organschaft ist ein wichtiges Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft führt dazu, dass ertragsteuerlich mehrere zivilrechtlich selbstständige Unternehmen wie ein einziges Steuersubjekt behandelt werden und so auch Verluste eines beteiligten Unternehmens im Organkreis ausgeglichen werden können. Das vorliegende Werk stellt alle wesentlichen Aspekte der Organschaft, - Voraussetzungen, - Rechtsfolgen - Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht topaktuell und praxisnah dar. Zahlreiche Besipiele und Handlungsempfehlungen erläutern die schwierige Materie. Die 13. Auflage berücksichtigt neben der aktuellen Rechtsprechung insbesondere die Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz.¿ Rechtsstand ist der 30.4.2024.¿ Inhaltsverzeichnis: Einführung. A. Die Organschaft im Körperschaftsteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Körperschaftsteuerrecht (der Tatbestand der §§ 14 bis 19 KStG). III. Die Rechtswirkung der Organschaft im Körperschaftsteuerrecht (Rechtsfolgen der §§ 14 bis 19 KStG). IV. Sondertatbestände. V. Die steuerlichen Folgen des anfänglichens Fehlens oder des späteren Wegfalls eines Tatbestandmerkmals der körperschaftsteuerlichen Organschaft. VI. Das steuerliche Einlagekonto (§ 27 KStG), das Körperschaftsteuerguthaben (§ 37 KStG) und der Körperschaftsteuererhöhungsbetrag (§ 38 KStG). B. Die Organschaft im Gewerbesteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Gewerbsteuerrecht (der Tatbestand des § 2 Abs. 2 Satz 2 GewStG). III. Die Rechtswirkungen der Organschaft im Gewerbesteuerrecht (die Rechtsfolgen des § 2 Abs. 2 Satz 2 GewStG). C. Die Organschaft im Umsatzsteuerrecht. I. Grundlagen zur umsatzsteuerlichen Orangschaft. II. Die Voraussetzungen der Organschaft im deutschen Umsatzsteuerrecht. III. Die Rechtswirkungen der Organschaft im Umsatzsteuerrecht. IV. Beginn und Beendigung der Organschaft. V. Verfahren. VI. Vor- und Nachteile der Organschaft im Mehrwertsteuersystem. D. Die Organschaft im Grunderwerbsteuerrecht. I. Grundlegung. II. Bezug der Organschaft zur Anteilsvereinigung. III. Verhältnis zu § 1 ABs. 3 Nr. 3 und 4 GrEStG. IV. Verhältnis zu § 6a GrEStG. V. Die Voraussetzungen der Organschaft im Grunderwerbsteuerrecht. VI. Die Rechtswirkungen der Organschaft im Grunderwerbsteuerrecht. E. Rechtsmaterialien und Online-Zusatzinhalte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202410, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Müller, Thomas~Detmering, Marcel~Lieber, Bettina, Edition: NED, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Besteuerung; Unternehmensteuer; Körperschaftsteuer; Gewerbesteuer; Umsatzsteuer; Grunderwerbsteuer; Organgesellschaft; Organträger; gewerbesteuerrechtliche Organschaft; körperschaftsteuerrechtliche Organschaft; umsatzsteuerliche Organschaft; ertragsteuerliche Organschaft; Definition Organschaft; Gewinnabführungsvertrag, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Umsatzsteuerrecht - UStG~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen~Lokale Steuern, Abgaben, Preise im öffentlichen Sektor~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 597 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 852, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wechselt Thomas Müller?
Es gibt derzeit keine offiziellen Informationen oder Gerüchte über einen Wechsel von Thomas Müller. Er ist seit vielen Jahren beim FC Bayern München und hat dort einen langfristigen Vertrag. Es ist daher unwahrscheinlich, dass er in naher Zukunft den Verein wechseln wird. **
-
Sind Thomas Müller und Gerd Müller verwandt?
Nein, Thomas Müller und Gerd Müller sind nicht miteinander verwandt. Obwohl sie den gleichen Nachnamen tragen, handelt es sich um zwei verschiedene Personen. Gerd Müller war ein bekannter deutscher Fußballspieler, während Thomas Müller ebenfalls ein deutscher Fußballspieler ist, aber nicht mit Gerd Müller verwandt ist. **
-
Mögt ihr Thomas Müller?
Als KI habe ich keine persönlichen Vorlieben oder Abneigungen. Thomas Müller ist jedoch ein sehr erfolgreicher und beliebter Fußballspieler, der für seine Leistungen und seinen Einsatz auf dem Platz geschätzt wird. Viele Menschen mögen ihn daher. **
-
Ist Gerd Müller der Vater von Thomas Müller?
Nein, Gerd Müller ist nicht der Vater von Thomas Müller. Gerd Müller war ein ehemaliger deutscher Fußballspieler, der in den 1970er Jahren erfolgreich war. Thomas Müller ist ein aktueller deutscher Fußballspieler, der in den 2010er Jahren bekannt wurde. Es gibt keine Verwandtschaft zwischen den beiden. **
Ähnliche Suchbegriffe für Müller-Thomas-Die-Organschaft
-
Burg Wächter, Zutrittskontrolle, Transponder (Schlüsselkarte)Moderner Bluetooth Aktiv-Transponder secuENTRY 7713 Funkschlüssel sE-Key. Der Aktiv-Transponder öffnet alle Türzylinder der secuEntry-Reihe von BURG-WÄCHTER. Somit ist der secuENTRY 7713 sE-Key die praktische Alternative zur Code-Eingabe oder Fingerprint-Nutzung. Aufgrund der grossen Kapazität der Zylinder lassen sich bis zu 2000 Aktivtransponder (oder andere Öffnungsmedien) je nach Modell speichern. Per Funkübertragung öffnet der moderne E-Schlüssel Türen in bis zu vier Metern Entfernung. Und zwar dank Bluetooth Low Energy bis zu 10.000 Mal pro Batteriezyklus. Übrigens ist die entsprechende Knopfzelle im Lieferumfang enthalten. Somit können Sie gleich bei der Lieferung den sE-Key sofort in Betrieb nehmen. Sicheres Signal durch AES-Verschlüsselung. Natürlich ist die Funkübertragung verschlüsselt. Dank der verwendeten AES-Verschlüsselung ist die Bluetooth-Übertragung mit modernem 5.2-Standard sicher. Somit müssen Sie keine Angst haben, dass Ihre Zugangsberechtigung eventuell von Unbefugten abgefangen und missbraucht werden könnte. Einfache Rechtevergabe für den Aktivtransponder secuENTRY 7713. Der secuENTRY 7713 sE-Key wird ganz bequem über den beiliegenden QR-Code in die PC-Software eingelesen. Dadurch lassen sich Zugriffsrechte und Gültigkeit des E-Key ganz einfach programmieren. Darüber hinaus lässt sich der Aktivtransponder ebenfalls über die secuEntry Keypads Pincode und Fingerprint in wenigen Schritten anlernen. Der Aktivtransponder liegt gut in der Hand. Gleichzeitig lässt sich die Öffnungstaste einfach betätigen, ohne dass diese zu leicht auslöst, beispielsweise ungewollt beim Mitführen in der Hosentasche.47,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzüberschreitende Organschaft. Die Unionsrechtskonformität der deutschen Organschaft im europäischen Binnenmarkt, Taschenbuch von Vanessa Steinert,Grenzüberschreitende Organschaft. Die Unionsrechtskonformität Der Deutschen Organschaft Im Europäischen Binnenmarkt, Taschenbuch Von Vanessa Steinert, Grin, 978-3-389-06340-8, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die ertragsteuerliche Organschaft bei internationalem Bezug. Diskussion um die Prämisse eines GAV innerhalb der Organschaft im Lichte derDie Ertragsteuerliche Organschaft Bei Internationalem Bezug. Diskussion Um Die Prämisse Eines Gav Innerhalb Der Organschaft Im Lichte Der Niederlassungsfreiheit, Taschenbuch Von Florian Geiser, Grin, 978-3-346-34552-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Thomas Müller einfach schlecht?
Nein, Thomas Müller ist kein schlechter Spieler. Er ist ein erfahrener und erfolgreicher Fußballspieler, der viele Titel gewonnen hat und eine wichtige Rolle in der deutschen Nationalmannschaft und beim FC Bayern München spielt. Seine Spielweise ist vielleicht nicht spektakulär, aber er ist bekannt für seine Intelligenz, seinen Einsatz und seine Fähigkeit, wichtige Tore zu erzielen. **
-
Welche Trikotgröße hat Thomas Müller?
Die Trikotgröße von Thomas Müller ist in der Regel Größe M. Allerdings kann dies je nach Hersteller und individuellen Vorlieben variieren. Es ist möglich, dass er auch eine andere Größe trägt. **
-
Wie findet ihr Thomas Müller?
Als KI habe ich keine persönlichen Meinungen oder Gefühle. Thomas Müller ist jedoch ein sehr talentierter und erfolgreicher Fußballspieler. Er hat eine beeindruckende Karriere bei Bayern München und der deutschen Nationalmannschaft gemacht und wird von vielen Fans und Experten geschätzt. **
-
Warum wird Thomas Müller so unterbewertet?
Thomas Müller wird oft als unterbewertet angesehen, weil er nicht über die typischen technischen Fähigkeiten oder das ästhetische Spiel eines Cristiano Ronaldo oder Lionel Messi verfügt. Dennoch ist er ein äußerst intelligenter und vielseitiger Spieler, der durch seine Torgefahr, seine Spielintelligenz und seine Fähigkeit, Räume zu lesen und zu nutzen, einen großen Einfluss auf das Spiel hat. Seine Leistungen und Erfolge sprechen für sich, aber er wird oft nicht so hoch geschätzt wie andere Spieler. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.