Domain elektronischer-schlüssel.de kaufen?
Wir ziehen mit dem Projekt
elektronischer-schlüssel.de um.
Sind Sie am Kauf der Domain
elektronischer-schlüssel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektronischer-schlüssel.de kaufen?
Was ist ein Keyless Entry?
Ein Keyless Entry ist ein System, das es ermöglicht, ein Fahrzeug zu entriegeln und zu verriegeln, ohne einen physischen Schlüssel verwenden zu müssen. Stattdessen wird ein Funksignal zwischen dem Schlüsselanhänger des Fahrzeughalters und dem Fahrzeug ausgetauscht. Dies geschieht in der Regel über eine verschlüsselte Technologie wie RFID oder Bluetooth. Keyless Entry-Systeme bieten eine bequeme und sichere Möglichkeit, auf das Fahrzeug zuzugreifen, ohne einen Schlüssel verwenden zu müssen. Einige Systeme ermöglichen auch das Starten des Fahrzeugs per Knopfdruck, ohne den Schlüssel ins Zündschloss stecken zu müssen. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für LKW-Unfallversicherung
Top-Angebote
Produkte zum Begriff LKW-Unfallversicherung:
-
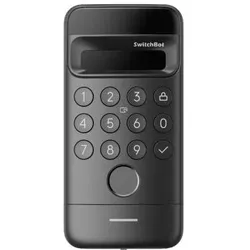
SwitchBot, Zutrittskontrolle, Vision-Schloss (Bluetooth, Fingerabdruck, Gesichtserkennung, Mechanische Zahlenkombination, Schlüssel, Schlüsselkarte)Das SwitchBot Vision-Schloss mit Ziffernfeld und Gesichtserkennung bietet eine innovative Lösung für den Zugang zu Ihrem Zuhause. Mit modernster 3D-Scantechnologie erkennt das Schloss Gesichter in nur einer Sekunde und schützt vor Betrugsversuchen durch Fotos oder Videos. Die zuverlässige Gesichtserkennung funktioniert sowohl bei Tag als auch bei Nacht, dank integrierter Infrarot-Hintergrundbeleuchtung und doppelt ausgelegten Lichtsensoren. Das Gerät ist so konzipiert, dass es leise arbeitet und die Privatsphäre der Haushaltsmitglieder respektiert. Darüber hinaus bietet das Vision-Schloss eine Vielzahl von Zugangsmöglichkeiten, darunter Gesichtserkennung, Fingerabdruck, Passwort, NFC und mehr. Mit einem langlebigen Akku, der nur einmal im Jahr aufgeladen werden muss, und einer einfachen, drahtlosen Installation ist dieses Smart Lock sowohl praktisch als auch benutzerfreundlich. Erkennt Gesichter in nur einer Sekunde mit 3D-Scantechnologie. Unterstützt bis zu neun verschiedene Zugangsmethoden. Energieeffizienter Betrieb mit einem Akku, der bis zu einem Jahr hält. Drahtlose Installation ohne Verkabelung oder Bohrungen erforderlich. IP65 Schutzklasse für hohe Widerstandsfähigkeit gegen Witterungseinflüsse.94,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
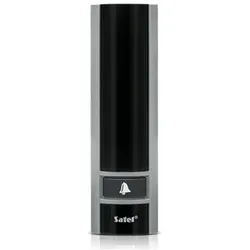
Satel, Zutrittskontrolle, Erweiterungsmodul, Zugangskontrolle, Proximity-Kartenleser für Integra-Zentralen (Schlüsselkarte)Proximitätskartenleser. Technische Daten: - Gehäuseabmessungen: 47 x 158 x 24 mm - Betriebstemperaturbereich: -25 bis +55 °C - Nennversorgungs-spannung (±15 %): 12 V DC - Maximale Stromaufnahme: 80 mA Montage direkt an der Wand oder am Türrahmen. Übertragungsformat: EM Marin unterstützt Standard 125 kHz Karten. Türgong für den Ausseneinsatz. Anwendung: Ermöglicht Zutrittskontrollfunktionen mit INTEGRA Alarmsteuerungen und ACCO Türsteuerungen. Das hermetisch dichte, wetterfeste Gehäuse ermöglicht die Installation des Lesegeräts im Freien, und ein zusätzlicher Türgong kann für die Abbruchfunktion verwendet werden.74,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff LKW-Unfallversicherung:
-
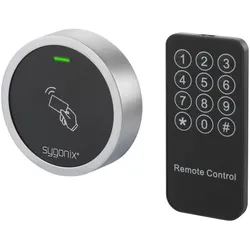
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
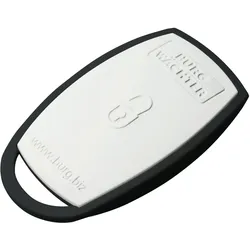
Burg Wächter, Zutrittskontrolle, Transponder (Schlüsselkarte)Moderner Bluetooth Aktiv-Transponder secuENTRY 7713 Funkschlüssel sE-Key. Der Aktiv-Transponder öffnet alle Türzylinder der secuEntry-Reihe von BURG-WÄCHTER. Somit ist der secuENTRY 7713 sE-Key die praktische Alternative zur Code-Eingabe oder Fingerprint-Nutzung. Aufgrund der grossen Kapazität der Zylinder lassen sich bis zu 2000 Aktivtransponder (oder andere Öffnungsmedien) je nach Modell speichern. Per Funkübertragung öffnet der moderne E-Schlüssel Türen in bis zu vier Metern Entfernung. Und zwar dank Bluetooth Low Energy bis zu 10.000 Mal pro Batteriezyklus. Übrigens ist die entsprechende Knopfzelle im Lieferumfang enthalten. Somit können Sie gleich bei der Lieferung den sE-Key sofort in Betrieb nehmen. Sicheres Signal durch AES-Verschlüsselung. Natürlich ist die Funkübertragung verschlüsselt. Dank der verwendeten AES-Verschlüsselung ist die Bluetooth-Übertragung mit modernem 5.2-Standard sicher. Somit müssen Sie keine Angst haben, dass Ihre Zugangsberechtigung eventuell von Unbefugten abgefangen und missbraucht werden könnte. Einfache Rechtevergabe für den Aktivtransponder secuENTRY 7713. Der secuENTRY 7713 sE-Key wird ganz bequem über den beiliegenden QR-Code in die PC-Software eingelesen. Dadurch lassen sich Zugriffsrechte und Gültigkeit des E-Key ganz einfach programmieren. Darüber hinaus lässt sich der Aktivtransponder ebenfalls über die secuEntry Keypads Pincode und Fingerprint in wenigen Schritten anlernen. Der Aktivtransponder liegt gut in der Hand. Gleichzeitig lässt sich die Öffnungstaste einfach betätigen, ohne dass diese zu leicht auslöst, beispielsweise ungewollt beim Mitführen in der Hosentasche.46,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SwitchBot, Zutrittskontrolle, Vision-Schloss (Bluetooth, Fingerabdruck, Gesichtserkennung, Mechanische Zahlenkombination, Schlüssel, Schlüsselkarte)Das SwitchBot Vision-Schloss mit Ziffernfeld und Gesichtserkennung bietet eine innovative Lösung für den Zugang zu Ihrem Zuhause. Mit modernster 3D-Scantechnologie erkennt das Schloss Gesichter in nur einer Sekunde und schützt vor Betrugsversuchen durch Fotos oder Videos. Die zuverlässige Gesichtserkennung funktioniert sowohl bei Tag als auch bei Nacht, dank integrierter Infrarot-Hintergrundbeleuchtung und doppelt ausgelegten Lichtsensoren. Das Gerät ist so konzipiert, dass es leise arbeitet und die Privatsphäre der Haushaltsmitglieder respektiert. Darüber hinaus bietet das Vision-Schloss eine Vielzahl von Zugangsmöglichkeiten, darunter Gesichtserkennung, Fingerabdruck, Passwort, NFC und mehr. Mit einem langlebigen Akku, der nur einmal im Jahr aufgeladen werden muss, und einer einfachen, drahtlosen Installation ist dieses Smart Lock sowohl praktisch als auch benutzerfreundlich. Erkennt Gesichter in nur einer Sekunde mit 3D-Scantechnologie. Unterstützt bis zu neun verschiedene Zugangsmethoden. Energieeffizienter Betrieb mit einem Akku, der bis zu einem Jahr hält. Drahtlose Installation ohne Verkabelung oder Bohrungen erforderlich. IP65 Schutzklasse für hohe Widerstandsfähigkeit gegen Witterungseinflüsse.94,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Satel, Zutrittskontrolle, Erweiterungsmodul, Zugangskontrolle, Proximity-Kartenleser für Integra-Zentralen (Schlüsselkarte)Proximitätskartenleser. Technische Daten: - Gehäuseabmessungen: 47 x 158 x 24 mm - Betriebstemperaturbereich: -25 bis +55 °C - Nennversorgungs-spannung (±15 %): 12 V DC - Maximale Stromaufnahme: 80 mA Montage direkt an der Wand oder am Türrahmen. Übertragungsformat: EM Marin unterstützt Standard 125 kHz Karten. Türgong für den Ausseneinsatz. Anwendung: Ermöglicht Zutrittskontrollfunktionen mit INTEGRA Alarmsteuerungen und ACCO Türsteuerungen. Das hermetisch dichte, wetterfeste Gehäuse ermöglicht die Installation des Lesegeräts im Freien, und ein zusätzlicher Türgong kann für die Abbruchfunktion verwendet werden.74,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Keyless Entry?
Ein Keyless Entry ist ein System, das es ermöglicht, ein Fahrzeug zu entriegeln und zu verriegeln, ohne einen physischen Schlüssel verwenden zu müssen. Stattdessen wird ein Funksignal zwischen dem Schlüsselanhänger des Fahrzeughalters und dem Fahrzeug ausgetauscht. Dies geschieht in der Regel über eine verschlüsselte Technologie wie RFID oder Bluetooth. Keyless Entry-Systeme bieten eine bequeme und sichere Möglichkeit, auf das Fahrzeug zuzugreifen, ohne einen Schlüssel verwenden zu müssen. Einige Systeme ermöglichen auch das Starten des Fahrzeugs per Knopfdruck, ohne den Schlüssel ins Zündschloss stecken zu müssen. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für LKW-Unfallversicherung
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indexa, Zutrittskontrolle, CT300 SET1 Code-/Transponder- (Elektronische Zahlenkombination, Fingerabdruck, Schlüsselkarte)Das CT300 SET1 von Indexa ist ein fortschrittliches Zutrittssystem, das eine Kombination aus Code-, Transponder- und Fingerabdrucktechnologie bietet. Es ermöglicht bis zu 887 Anwendern den Zugang durch individuelle 4- bis 6-stellige Codes, RFID-Transponder oder Fingerabdrücke. Die Montage erfolgt einfach aufputz, und das Gerät ist mit einer abgesetzten Steuerung ausgestattet, die eine sichere Datenkommunikation über verschiedene Protokolle gewährleistet. Ein beleuchtetes Tastenfeld mit Bestätigungs-LED und Summer sorgt für eine benutzerfreundliche Bedienung. Der hohe Manipulationsschutz wird durch einen Abrisssensor unterstützt. Bei WLAN-Verbindung können Anwender über die TuyaSmart App verwaltet werden, was eine flexible und moderne Steuerung ermöglicht. Die App bietet zudem die Möglichkeit, einmalige und zeitlich begrenzte Codes zu vergeben und die Aktivierungshistorie einzusehen. Das Gerät ist für den Innenbereich konzipiert und bietet eine IP66-Schutzart, die es vor Staub und Wasser schützt. - Bis zu 887 Anwender mit individuellen Zugangscodes - WLAN-Zugriff für einfache Verwaltung über App - Hoher Manipulationsschutz durch Abrisssensor - Beleuchtetes Tastenfeld mit Bestätigungs-LED und Summer.223,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisleitfaden Gesetzliche Unfallversicherung (SGB VII), Fachbücher von Joachim SchwedeWann liegt ein Arbeitsunfall vor? Wann spricht man von einer Berufskrankheit? Welche Verfahren und Formalitäten muss man beachten? Unter welchen Voraussetzungen werden die gesetzlichen Unfallversicherer tätig? Wie sehen die Leistungen der gesetzlichen Unfallversicherung aus? Wo kann und muss die Prävention ansetzen? Diese Fragen lassen sich mit der Broschüre gezielt und praxisnah bearbeiten. Neben den allgemeinen Rechtsgrundlagen werden die wichtigsten Einzelbegriffe aus den Bereichen Unfallversicherung und Arbeitsschutz sowie deren praktische Bedeutung anschaulich und leicht lesbar erläutert. Viele Beispiele, Praxistipps und Gerichtsentscheide helfen, den typischen Einzelfall zu lösen und die richtige Strategie zu wählen, um Fehler zu vermeiden. Aus dem Inhalt: - Entwicklung und Bedeutung der gesetzlichen Unfallversicherung - Versicherte Personen - Prävention und Arbeitsschutz - Versicherungsfälle - Leistungen der gesetzlichen Unfallversicherung - Betriebs- und Personalräte - Träger der gesetzlichen Unfallversicherung - Verfahrensfragen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.